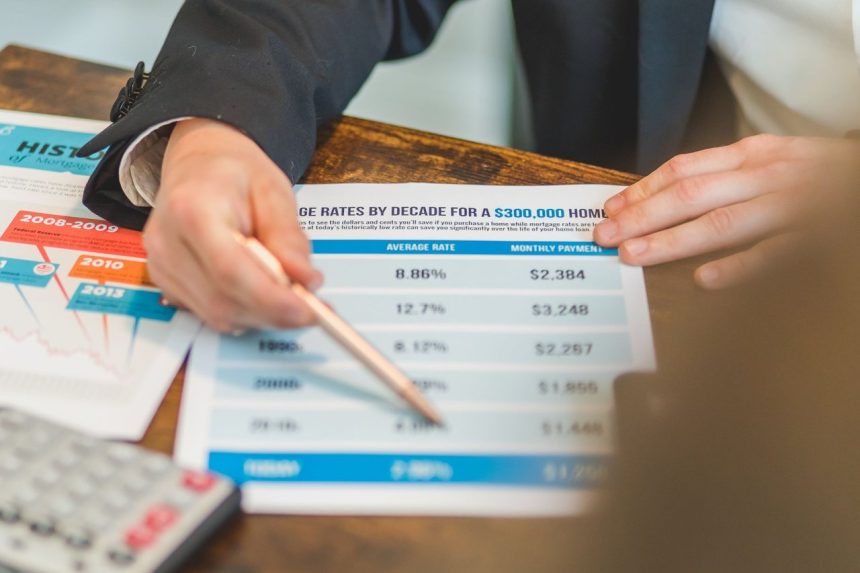
Uma redução de 0,11 ponto percentual na taxa mensal não foi suficiente para tirar o empréstimo pessoal da faixa de custo elevado. Em outubro de 2026, a taxa média máxima cobrada nas modalidades pesquisadas passou de 8,66% para 8,55% ao mês. No cálculo anual equivalente, o índice alcançou 167,69%, segundo levantamento divulgado pela Fundação Procon-SP em 13 de outubro.
O resultado chama atenção para a diferença entre a variação aparentemente pequena na taxa mensal e o impacto acumulado ao longo dos meses. Para quem considera contratar crédito, observar apenas o percentual mensal pode dificultar a compreensão do valor efetivamente comprometido no orçamento. O prazo, o montante contratado e o custo total da operação também influenciam o resultado final da dívida.
Taxa mensal recua, mas custo acumulado continua alto
A pesquisa avaliou as taxas oferecidas a clientes pessoa física não preferenciais de seis instituições: Banco do Brasil, Bradesco, Caixa Econômica Federal, Itaú, Safra e Santander. O levantamento considera as taxas máximas informadas para o empréstimo pessoal, o que significa que as condições encontradas por cada consumidor podem variar conforme o perfil e as regras aplicadas no momento da contratação.
Essa distinção é importante porque a taxa apresentada na pesquisa não representa necessariamente todas as ofertas disponíveis no mercado. Ela funciona como uma referência das condições máximas avaliadas pelo órgão de defesa do consumidor nas instituições participantes. Por isso, a comparação entre propostas deve considerar os dados específicos apresentados no contrato, e não apenas a média divulgada.
A taxa de 8,55% ao mês corresponde a um custo anual equivalente de 167,69%. A conversão evidencia o efeito dos juros compostos: a cobrança mensal se acumula sobre o saldo da operação durante o período contratado. Assim, mesmo uma diferença pequena na taxa pode alterar o valor total pago quando o empréstimo permanece ativo por mais tempo.
Cheque especial permanece em 8% ao mês
O Procon-SP também verificou as condições do cheque especial e registrou estabilidade na taxa média, que permaneceu em 8% ao mês. No equivalente anual, o custo chegou a 151,82%. O dado coloca as duas modalidades no centro da atenção de consumidores que buscam dinheiro para cobrir despesas ou reorganizar o orçamento.
Empréstimo pessoal e cheque especial têm características diferentes, mas a pesquisa mostra que ambos podem representar um encargo expressivo. A permanência do cheque especial no mesmo patamar reforça a necessidade de avaliar a duração do uso do limite e o valor que será pago ao banco. Quanto mais tempo o saldo permanece utilizado, maior tende a ser o peso dos encargos sobre a dívida.
O que conferir antes de contratar crédito
Antes de aceitar uma proposta, o consumidor deve verificar o Custo Efetivo Total (CET), que reúne os encargos associados à operação. Também é necessário conferir a taxa aplicada, o número de parcelas, o valor de cada prestação e o total que será desembolsado até o fim do contrato.
A análise deve incluir ainda a capacidade de pagamento ao longo de todo o prazo. Uma parcela que parece compatível com a renda pode resultar em um custo elevado quando multiplicada pelo número de meses. Comparar mais de uma proposta, conferir as condições por escrito e evitar decidir apenas pela rapidez da liberação são medidas que ajudam a dimensionar o compromisso financeiro.
O levantamento do Procon-SP não recomenda uma instituição ou modalidade específica. Seu principal indicador é o nível das taxas máximas observadas em outubro de 2026. Para o consumidor, a informação mais relevante é que a queda mensal foi limitada, enquanto o custo anual equivalente continuou alto. A contratação, portanto, deve ser precedida pela leitura cuidadosa do CET e pela comparação do valor final da dívida com o orçamento disponível.